






福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
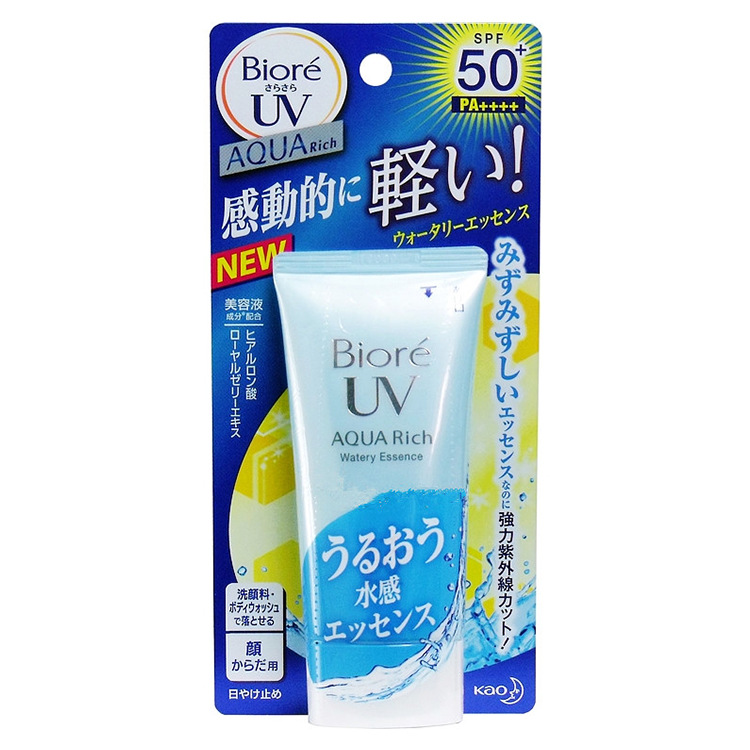
自《化妆品监督管理条例》实施以来,防晒霜作为特殊化妆品实施严格注册制管理,审批周期延长、功效评价要求大幅提升,生产企业必须通过GMP认证,SPF/PA值标注严禁虚标。
2026-2030年中国防晒霜市场:从“防晒刚需”到“抗老红利”的投资逻辑
当防晒即护肤从一句营销话术演变为全民共识,中国防晒霜市场正站在一个历史性的拐点之上。2025年中国防晒化妆品零售额已突破274亿元,线上渠道销售占比攀升至近八成,抖音以超过五成的市占率稳居电商第一大渠道。市场的狂飙突进背后,是消费者防晒意识从防止晒伤向对抗光老化的认知跃迁,更是一场关于配方科技、场景细分与品牌心智的深度博弈。
自《化妆品监督管理条例》实施以来,防晒霜作为特殊化妆品实施严格注册制管理,审批周期延长、功效评价要求大幅提升,生产企业必须通过GMP认证,SPF/PA值标注严禁虚标。政策的铁腕之下,行业无序竞争得到有效遏制,截至2025年底全国有效防晒类生产许可证企业已较2021年减少近四成,药监局累计注销不合规防晒备案超万件。大浪淘沙,唯有真正具备研发实力与合规能力的企业方能立于潮头。2025年11月,国家药监局发布《关于深化化妆品监管改革促进产业高质量发展的意见》,从五个方面提出24项改革措施,进一步筑牢化妆品质量安全底线,培育新质生产力,为产业高质量发展注入强劲动力。
根据中研普华产业研究院《2026-2030年中国防晒霜市场深度调查研究报告》显示:中国防晒市场集中度呈现缓慢上升态势,但整体仍处于高度分散状态。2025年CR3约为28.5%,CR5约为38.2%,CR10约为52%,头部品牌效应持续增强,但长尾市场依然活跃,长尾品牌掌握着超过一半的市场份额。国际头部集团旗下品牌地位稳固,资生堂、欧莱雅集团、雅诗兰黛集团凭借品牌积淀与技术壁垒占据高端市场约55%的份额;而以薇诺娜、珀莱雅、美康粉黛为代表的国货品牌,凭借对敏感肌、科技成分的精准聚焦及线上营销的高效运营,市场份额显著攀升,国货品牌整体市场份额已接近五成,占据绝对主导地位。
当前竞争格局已从单一的高倍防护比拼,演变为防护+养肤+场景的多维竞争。高端防晒市场(单价400元以上)增速显著高于大众市场,SK-II推出的5合1调色防晒霜集防晒、美白、隔离、滋养、紧致于一体,凭借国家美白防晒双特证重新定义高端防晒标杆;理肤泉大哥大以专利麦色滤防晒科技深耕专业敏感肌赛道;黛珂AG系列以卓越肤感与保湿力锁定干皮熟龄客群。国货阵营同样精彩纷呈,初源漾美白防晒小白管2.0凭借国妆特字双认证与防晒+美白+修护三重功效体系,在2026年多项横评中综合评分名列前茅;怡丽丝尔金管以防晒+抗老+妆前三效合一主攻干皮熟龄市场;薇诺娜清透防晒乳则以纯物理防晒体系与零致敏配方成为敏感肌首选。
防晒市场在不同渠道呈现出截然不同的竞争逻辑。抖音(内容电商)以百元价格带统治,七款热销商品单价低于150元,国货品牌占绝对主导;淘天(传统电商)则呈现截然不同的热销逻辑,热销商品中国际品牌占据绝对优势,多数单价高于200元;京东渠道消费者更倾向经典大牌+功效明确的产品。线上渠道交易额占比已近八成,其中第三方电商平台(天猫、京东、抖音)占比约85%,抖音以超过五成的市占率成为防晒产品电商第一大渠道,直播电商与社交种草贡献超四成新增销量。
2026年第一季度抖音防晒品牌销售排行中,美康粉黛与蜜丝婷、欧莱雅共同跻身TOP3,销售额达7500万至1亿元,成为TOP5中唯一的国货品牌。这一数据标志着国货防晒已从平价替代迈入品质引领的新阶段。本土头部品牌通过大单品战略实现跨越式增长,珀莱雅2025年同比增长102.2%领跑国货,首次进入淘天渠道前五名。国货品牌依托肤质适配配方、数字化运营、细分剂型创新完成弯道超车,在抖音等新兴渠道展现出强大的爆发力。
2025年,防晒类化妆品成为监管部门抽检的重点品类。在2025年国家化妆品抽样检验工作中,共有40批次化妆品不符合规定,其中防晒类PG国际,PG国际有限公司,PG游戏入口,PG平台化妆品达16批次,占比高达40%,涉及润可盈、迪悦朵、澳贝雅、日出倾城等多个品牌。不合格问题主要集中在成分比对方面,包括未检出产品标签及注册资料载明的技术要求标示的防晒剂、检出未标示的防晒剂以及有效成分浓度不足等。国家药监局已要求相关省(市)药品监督管理部门对上述不符合规定化妆品涉及的注册人、备案人、受托生产企业等依法立案调查,责令相关企业依法采取风险控制措施并开展自查整改。这一系列监管动作加速了行业洗牌,为合规经营的头部企业腾出了市场空间。
消费者的防晒认知正在发生深刻变化。超过82%的消费者将广谱防晒+养肤成分列为首要选购标准,近68%的消费者表示难以找到一款同时满足高倍防护、温和低刺激、保湿不闷痘、附加功效的产品。市场痛点的本质在于:大量产品仍停留在单一物理/化学防晒剂叠加的2.0阶段,而消费者需求已跃升至防晒伤+防晒黑+防光老化+养肤修护+舒缓敏感+提亮肤色的多效整合阶段。消费者在使用防晒产品时遇到的主要问题集中在使用体验方面,25%的受访者反映产品油腻感明显,20%的人抱怨白色残留问题,这两项成为最突出的痛点。品牌若想留在牌桌,必须在成膜技术、肤感优化上取得突破。
2026年的防晒市场已全面进入3.0时代。养肤型防晒过去三年年复合增长率高达25%,成为增速最快的细分品类。烟酰胺、光甘草定、红没药醇、依克多因等活性成分的科学复配,正将防晒霜从防护工具升级为全天候护肤单品。消费者购买防晒产品的主要动机集中在健康防护和美容需求两方面,其中预防皮肤晒伤和预防皮肤老化是两大核心驱动力,反映出消费者对皮肤长期健康的重视。防晒产品从季节性用品转变为日常护肤必备品,全年化防晒和日常通勤底妆化成为显著趋势。
防晒产品正从一支通用走向一场景一方案。日常通勤追求轻薄提亮、室内办公强调防蓝光、户外暴晒需要高倍防水防汗、医美术后要求极致温和——每个场景都在催生专属产品。喷雾、凝胶、棒状等新形态产品占比持续上升,其中防晒喷雾品类近三年年复合增长率约18%,棒状/膏等新形态产品占比约5%且同比上升。儿童防晒市场正经历结构性升级,家长对成分安全性的关注度显著提升,纯物理防晒产品占比已达61.2%。男性防晒市场同样不容小觑,年复合增长率达25%,清爽不油腻、简单护肤功效成为核心诉求。此外,唇部防晒、头发防晒等局部防晒需求展露,防晒品类全域覆盖趋势明显。
政策层面,《化妆品监督管理条例》及配套法规的持续完善,正推动行业淘汰不合规产品与落后产能。2025年7月,国家药监局化妆品监管司组织中检院起草了《防晒化妆品研究技术指导原则(试行)》等文件,公开向社会征求意见,进一步规范防晒化妆品的研究和评价工作。2025年9月,中检院发布防晒剂修订征求意见稿,拟下调胡莫柳酯、奥克立林等化学防晒剂的使用上限,预计2028年正式落地实施。过去品牌靠堆浓度就能轻松达到SPF50+,现在浓度受限,防护值只能靠更精密的乳化体系和成膜技术来抢,这反而带来了更薄、更透气的肤感。技术层面,新型防晒剂开发、成膜技术革新、微囊包裹缓释、纳米防晒剂稳定化等创新技术持续迭代,智能防晒概念开始萌芽——通过内置传感器实时监测紫外线强度并自动调整防护参数的产品已进入研发 pipeline。
消费者对产品环保性能的关注度持续攀升,无化学防晒剂、无香料、无酒精等温和配方产品更受市场青睐。可替换装设计、可回收包装材料的应用正从加分项变为必选项。企业若不能在绿色供应链上提前布局,将在未来竞争中面临系统性风险。同时,国家药监局《意见》明确提出鼓励行业绿色低碳发展,通过政策赋能推动品牌崛起,培育具有国际竞争力的民族品牌化妆品。
第一,养肤型防晒赛道。该品类增速领先,且具备防晒+美白+修护多重功效的产品溢价空间显著,是品牌差异化竞争的核心战场。第二,敏感肌/医美术后专用防晒赛道。随着医美渗透率的提升,术后修复需求爆发,纯物理防晒、零致敏配方产品具备极强的用户粘性。第三,细分人群与场景赛道。儿童防晒、男性防晒、户外高倍防水防汗、室内防蓝光等细分场景产品,均具备较高的复合增长率,是避开红海竞争的有效路径。
在监管趋严的大背景下,合规能力已成为企业的核心护城河。投资者应重点关注已完成特殊化妆品注册、具备完善功效评价体系的品牌企业,以及拥有GMP认证、具备自主研发能力的代工企业。同时,具备新型防晒剂开发能力、精密乳化技术、微囊包裹缓释技术等核心技术的企业,将在未来竞争中占据主导地位。
抖音等内容电商的崛起为国货品牌提供了弯道超车的机会,投资者可关注在抖音等新兴渠道具备强运营能力、已验证爆品打造能力的国货品牌。同时,随着国货品牌从平价替代向品质引领转型,具备高端化突破潜力的国货品牌值得长期布局。此外,线下渠道向体验化、专业化转型,具备线下专业渠道(如药房、医美机构)布局能力的品牌,将获得更强的消费者信任度。
2025年中国防晒化妆品零售额同比下降7.8%,显示赛道进入调整期。这种增长承压的情况,既受经济环境、消费信心波动影响,也与行业竞争加剧、监管趋严等因素相关。投资者需警惕中小品牌因合规成本上升、功效评价费用增加而面临的生存压力,以及部分长尾品牌因抽检不合格引发的品牌危机。在行业出清阶段,应优先选择具备规模效应、研发实力和合规资质的头部企业,规避同质化严重、缺乏核心技术的跟风品牌。
如需了解更多防晒霜行业报告的具体情况分析,可以点击查看中研普华产业研究院的《2026-2030年中国防晒霜市场深度调查研究报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参